Uma proposta em análise na Câmara dos Deputados prevê uma mudança na forma como as despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite que esses gastos sejam deduzidos integralmente, sem a aplicação do limite previsto atualmente para as despesas educacionais em geral.
A medida alcança os valores pagos com a educação de pessoas autistas e altera o tratamento tributário dado a esse tipo de despesa. O objetivo do projeto, conforme a matéria da Agência Câmara de Notícias, é estabelecer uma regra específica para situações em que os gastos educacionais podem superar o teto utilizado na declaração do imposto.
O que muda com a proposta
Pelas regras atuais, as despesas com educação podem ser informadas no Imposto de Renda, mas a dedução está submetida a um limite. Esse teto vale para os gastos educacionais considerados na declaração e impede que todo o valor efetivamente desembolsado seja abatido da base de cálculo do tributo.
O projeto cria uma exceção para as despesas educacionais de pessoas autistas. Se a proposta for aprovada, os valores relacionados a essa finalidade poderão ser deduzidos de forma integral, sem ficar restritos ao limite aplicado às demais despesas com educação.
Na prática, a mudança não elimina a necessidade de comprovar os pagamentos nem transforma qualquer despesa em dedutível. O efeito previsto é retirar os gastos educacionais de pessoas autistas da regra geral de limitação, desde que sejam observados os critérios estabelecidos na legislação do Imposto de Renda.
Como funciona a regra atualmente
A legislação tributária permite a dedução de determinadas despesas educacionais na declaração anual do Imposto de Renda. No entanto, o mecanismo não considera ilimitadamente todos os valores pagos pelo contribuinte. A dedução é submetida a um limite específico, mesmo quando a despesa efetiva é superior.
Esse funcionamento pode fazer com que uma parcela dos gastos não produza efeito na apuração do imposto. A proposta em análise parte justamente dessa diferença entre o valor desembolsado e o valor que pode ser utilizado para dedução na declaração.
O texto estabelece tratamento próprio para a educação de pessoas autistas. A alteração, portanto, está concentrada na forma de cálculo e no limite aplicável às despesas, e não na criação de uma nova obrigação para os contribuintes.
Despesas educacionais entram no centro da discussão
A proposta trata especificamente de gastos relacionados à educação. O foco não é ampliar, de maneira geral, todas as deduções permitidas no Imposto de Renda, mas modificar a regra que limita o aproveitamento de despesas educacionais vinculadas a pessoas autistas.
Com a redação proposta, o contribuinte poderia lançar o valor integral dessas despesas, desde que elas se enquadrem nas condições previstas para a dedução. A medida diferencia esses gastos daqueles submetidos ao teto geral usado na declaração.
O projeto também preserva a necessidade de que a despesa seja identificada e informada de acordo com as exigências da declaração. A mudança pretendida está na possibilidade de aproveitamento integral, e não na dispensa dos procedimentos de comprovação e registro.
Impacto na declaração do Imposto de Renda
Se aprovada, a nova regra poderá alterar o resultado da declaração de contribuintes que tenham despesas educacionais de pessoas autistas entre os gastos informados à Receita Federal. Como a dedução reduz a base considerada no cálculo do imposto, o aproveitamento de um valor maior poderá modificar a apuração final, conforme a situação de cada declaração.
O efeito dependerá dos demais dados apresentados pelo contribuinte, do modelo de declaração escolhido e da existência de imposto a pagar ou de restituição. A proposta, por si só, não garante um resultado uniforme para todas as famílias, porque o cálculo do Imposto de Renda considera o conjunto das informações declaradas.
O ponto central do projeto é permitir que o valor dessas despesas seja considerado sem o bloqueio provocado pelo limite geral. A medida, assim, busca adequar o tratamento tributário à especificidade dos gastos educacionais relacionados a pessoas autistas.
Proposta ainda depende da tramitação
O texto está em análise na Câmara dos Deputados e ainda precisa seguir o processo legislativo antes de produzir efeitos. A apresentação do projeto não altera imediatamente as regras usadas pelos contribuintes para preencher a declaração do Imposto de Renda.
Durante a tramitação, a proposta poderá ser examinada pelas comissões responsáveis e submetida às etapas de votação previstas para esse tipo de matéria. Somente após a aprovação pelo Congresso Nacional e a conclusão do processo legislativo é que uma eventual mudança poderá ser incorporada à legislação, conforme o resultado da tramitação.
Até que isso ocorra, permanecem válidas as regras atuais para a declaração das despesas educacionais. Os contribuintes devem seguir os limites e os procedimentos vigentes no ano-calendário correspondente à declaração apresentada.
O que deve ser observado pelo contribuinte
A eventual aprovação da medida não significa que qualquer gasto associado à pessoa autista será automaticamente enquadrado como despesa educacional dedutível. A proposta se refere aos valores destinados à educação e mantém a necessidade de que os pagamentos sejam informados dentro das regras do Imposto de Renda.
Também será necessário observar a regulamentação aplicável caso o texto seja convertido em norma. Instruções da Receita Federal poderão detalhar a forma de preenchimento, os documentos aceitos e os procedimentos para comprovação dos valores declarados.
Enquanto o projeto não for aprovado e regulamentado, não há mudança imediata no preenchimento da declaração. A regra em vigor continua sendo a referência para os contribuintes, inclusive no que diz respeito ao limite das despesas educacionais.
Tratamento específico para a educação de autistas
A proposta coloca a educação de pessoas autistas em uma categoria própria para fins de dedução no Imposto de Renda. A alteração parte do reconhecimento, descrito no projeto, de que esses gastos podem não se ajustar ao limite geral aplicado às despesas educacionais.
O texto não estabelece uma dedução automática para todos os custos relacionados ao autismo. A previsão está voltada ao aproveitamento integral de despesas educacionais, dentro das condições que vierem a ser definidas pela legislação e pelas regras de declaração.
Assim, a principal mudança está no limite. Em vez de submeter esses gastos ao teto comum, a proposta permite que o contribuinte utilize integralmente o valor educacional informado, desde que a despesa esteja de acordo com os requisitos tributários.
A matéria segue em análise na Câmara dos Deputados. Até a conclusão da tramitação, a dedução das despesas educacionais de pessoas autistas continua sujeita às regras atualmente previstas para o Imposto de Renda.
Fonte: Agência Câmara de Notícias.
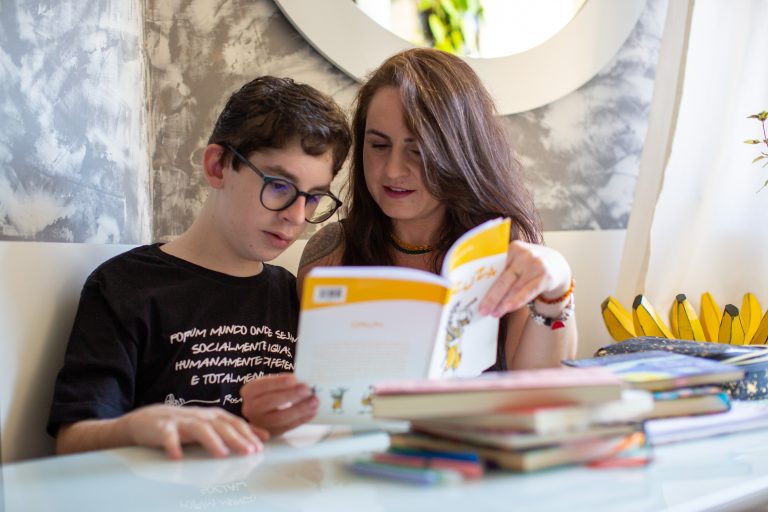
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.