Uma proposta em análise na Câmara dos Deputados busca criar uma resposta penal específica para fraudes em folha de pagamento. O texto trata de situações em que descontos não autorizados são inseridos na remuneração e reduzem o valor recebido pelo trabalhador.
A medida alcança a manipulação da folha para produzir uma retirada indevida do salário. A iniciativa está em tramitação e, portanto, ainda não altera a legislação nem cria uma nova regra em vigor.
Proposta mira desconto inserido de forma fraudulenta
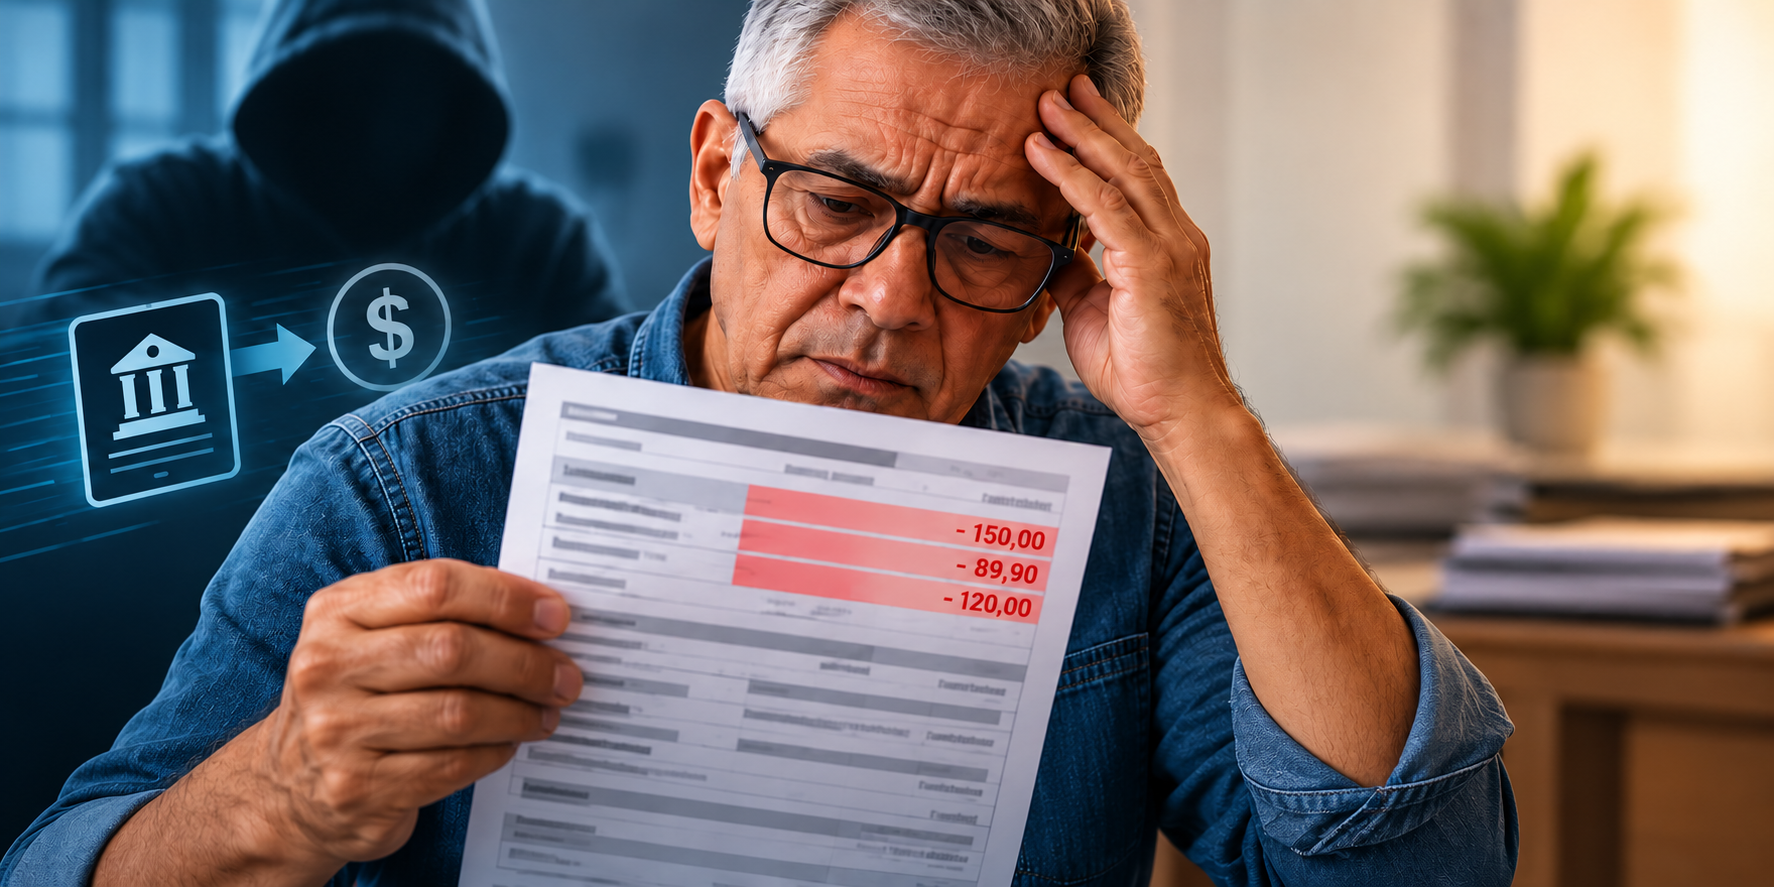
O foco do projeto é a inclusão fraudulenta de descontos no contracheque ou na folha de pagamento. A conduta descrita envolve a criação de uma obrigação que não foi autorizada e que acaba diminuindo a remuneração destinada ao trabalhador.
Na prática, o desconto aparece entre os lançamentos da folha e produz um efeito financeiro direto: o valor líquido pago fica menor. A proposta procura tratar esse tipo de ocorrência de maneira própria no âmbito penal, em vez de deixar a análise limitada a enquadramentos gerais.
O texto considera a existência de uma diferença entre o desconto legítimo, feito com autorização ou fundamento válido, e a retirada provocada por uma inserção fraudulenta. Essa distinção está no centro da iniciativa apresentada à Câmara.
Alteração prevista no Código Penal
A proposta prevê mudança no Código Penal para estabelecer punição específica para a fraude relacionada a descontos em folha. O objetivo é que a conduta seja descrita de forma direta na legislação penal, com definição própria para a situação em que a remuneração é reduzida por meio de lançamento indevido.
O projeto não trata de qualquer desconto realizado sobre o salário. A medida se refere àquele que decorre de fraude e não conta com autorização válida. A caracterização prevista depende, portanto, da forma como o desconto foi criado e da ausência de consentimento para a retirada.
Com a alteração, a discussão sobre a responsabilidade penal passaria a considerar a particularidade da fraude praticada dentro do sistema de pagamento. A folha, nesse caso, não seria apenas o meio pelo qual o valor foi retirado, mas parte da própria conduta descrita na proposta.
Impacto sobre o valor recebido pelo trabalhador
O efeito imediato de um desconto indevido é a redução do valor que chega ao trabalhador. Como a folha organiza os vencimentos, os descontos e o total líquido a receber, a inserção de um lançamento falso pode alterar o resultado final do pagamento.
A proposta se concentra justamente nessa consequência: a remuneração é atingida por um desconto que não deveria existir. O problema pode ser identificado no contracheque, mas o texto em análise trata da fraude que dá origem ao lançamento e não apenas da divergência observada no documento.
Ao estabelecer uma previsão específica, o projeto também delimita o fato que pretende alcançar. O ponto central é a utilização da folha de pagamento para formalizar uma retirada sem autorização, com impacto direto sobre o salário ou outra remuneração registrada no documento.
Tramitação ainda não concluída
Como está em análise na Câmara dos Deputados, a proposta ainda precisa seguir o processo legislativo antes de eventual entrada em vigor. O conteúdo pode ser examinado pelas instâncias responsáveis e está sujeito às etapas previstas para projetos dessa natureza.
Até a conclusão da tramitação e a eventual sanção e publicação de uma lei, permanecem válidas as regras atualmente aplicáveis. A apresentação ou a análise do projeto não representa, por si só, mudança imediata no Código Penal.
A tramitação também permite que o texto seja debatido e avaliado antes de uma decisão definitiva. Nesse processo, a proposta pode avançar conforme apresentada ou sofrer alterações, de acordo com as deliberações legislativas.
Diferença entre desconto autorizado e fraude
Descontos em folha podem ter origens distintas, desde que estejam amparados por autorização ou fundamento reconhecido. A proposta não se volta contra essas situações regulares, mas contra o lançamento que simula uma cobrança válida ou cria uma retirada sem consentimento.
Essa separação é relevante porque o mesmo documento pode reunir vencimentos, benefícios, contribuições e diferentes tipos de abatimento. O que o projeto pretende individualizar é a conduta de quem insere um desconto fraudulento para diminuir a remuneração de outra pessoa.
O enquadramento proposto depende da comprovação dos elementos previstos no texto. Entre eles está a relação entre a fraude e a redução do valor pago, além da inexistência de autorização para o desconto lançado na folha.
Proteção específica para a remuneração
Ao tratar do tema no Código Penal, a iniciativa coloca a remuneração como o resultado diretamente afetado pela fraude. O salário ou pagamento devido deixa de ser reduzido por uma operação regular e passa a sofrer uma retirada construída por meio de informação indevida na folha.
A proposta, conforme informado pela Câmara, pretende dar tratamento penal próprio a essa conduta. A discussão não se limita ao valor descontado, mas envolve o mecanismo utilizado para produzir a redução e a inserção do lançamento no sistema de pagamento.
O projeto permanece sujeito à análise legislativa. A definição final sobre o alcance da medida, a redação do tipo penal e as consequências jurídicas dependerá do andamento da proposta e das decisões tomadas durante a tramitação.
Fonte: Agência Câmara de Notícias.