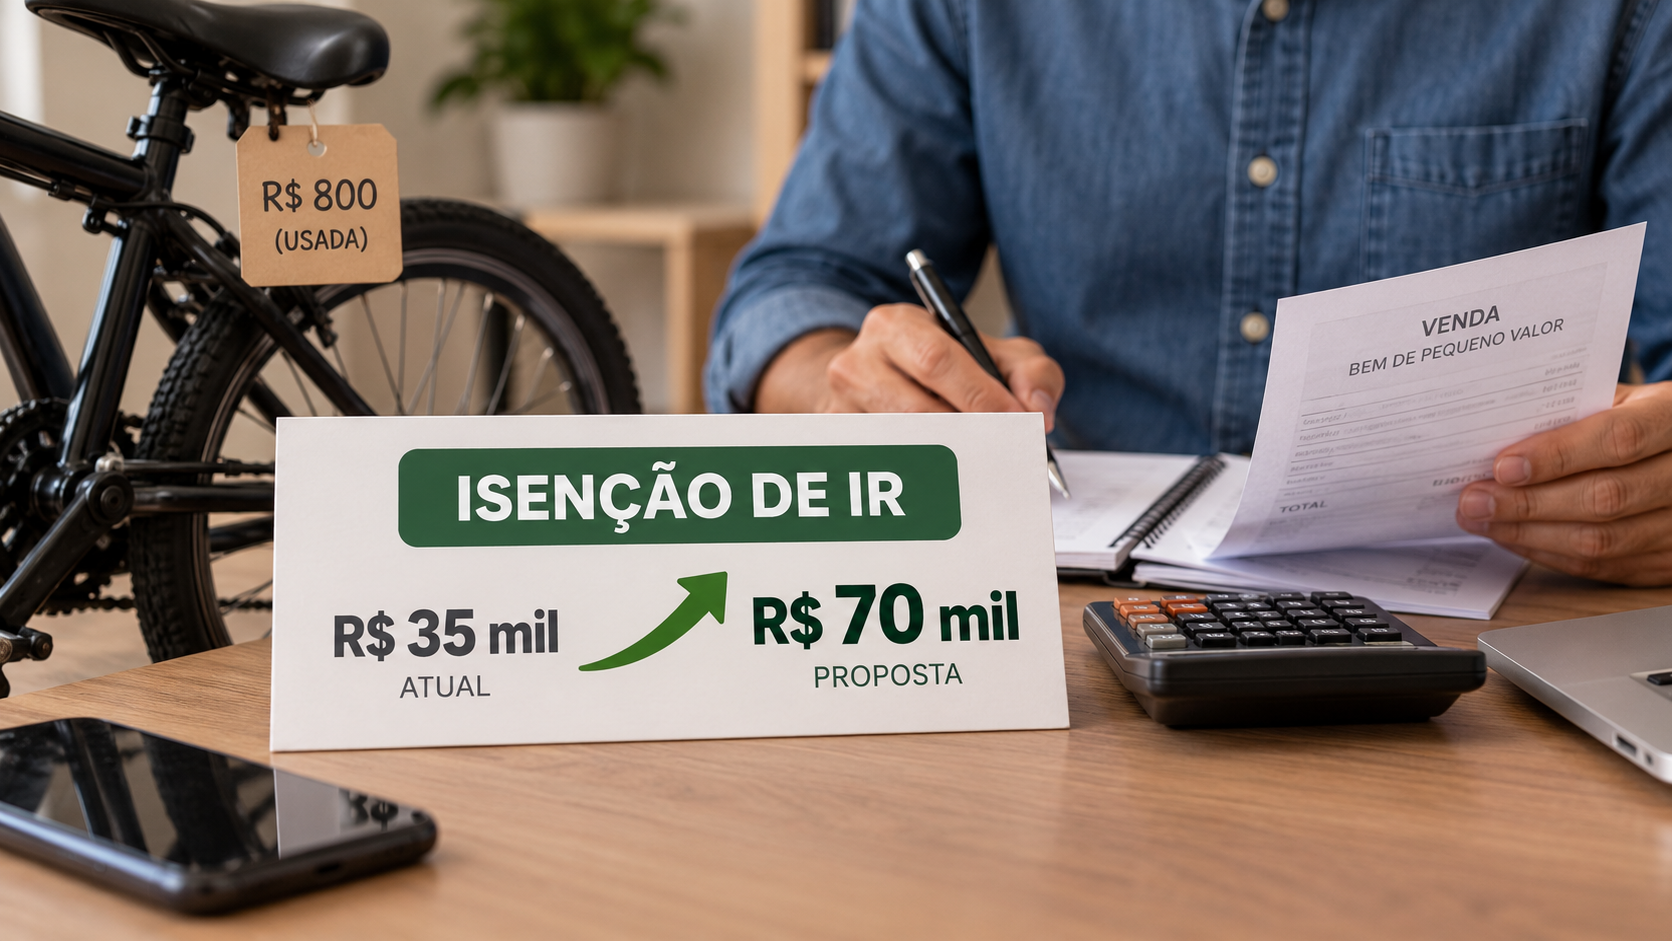
O limite usado para a isenção do Imposto de Renda na venda de bens de pequeno valor pode ser alterado. Um projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o valor da operação considerado pela regra.
A proposta trata da faixa aplicada às vendas de bens de pequeno valor e, se avançar, poderá ampliar o conjunto de operações enquadradas nessa hipótese de isenção. A mudança ainda depende da tramitação e da aprovação do texto no Legislativo.
O que está em discussão
A legislação atual considera o limite de R$ 35 mil para a regra relacionada à venda de bens de pequeno valor. O projeto analisado pelos deputados estabelece que esse teto seja atualizado para R$ 70 mil.
Na prática, a medida modifica o valor de referência utilizado para verificar se uma operação pode ser alcançada pela isenção do Imposto de Renda. O foco do texto é a quantia da venda, e não uma alteração geral nas regras aplicáveis a todas as operações com bens.
A proposta, portanto, não cria uma dispensa ampla para qualquer venda. Ela prevê a mudança de uma faixa específica, destinada às operações classificadas como de pequeno valor segundo o critério estabelecido na legislação do Imposto de Renda.
Como funciona o limite atual
O teto de R$ 35 mil é usado para identificar as operações que podem se enquadrar na regra de isenção referente à venda de bens de pequeno valor. Com a proposta, esse parâmetro passaria a ser de R$ 70 mil.
A diferença entre os dois valores é de R$ 35 mil. Assim, o limite previsto no projeto corresponde ao dobro do atualmente considerado para esse enquadramento.
O texto em análise não representa, por si só, uma mudança imediata para os contribuintes. Enquanto a proposta não for aprovada e entrar em vigor, permanece válida a regra atual, conforme a legislação aplicável.
Possível efeito para os contribuintes
Se o projeto for aprovado nos termos apresentados, operações de venda com valor superior a R$ 35 mil e de até R$ 70 mil poderão passar a ser avaliadas dentro da nova faixa de isenção prevista no texto.
Isso significa que a alteração proposta está concentrada na ampliação do limite. O contribuinte que realizar uma venda deverá continuar observando as normas do Imposto de Renda e verificar o enquadramento da operação de acordo com a regra vigente no período.
A eventual mudança também não elimina a necessidade de manter informações sobre a operação. O valor do bem vendido e os demais dados exigidos na declaração devem ser tratados conforme as orientações oficiais que estiverem em vigor.
Projeto ainda depende de tramitação
A proposta está em análise na Câmara dos Deputados. Antes de produzir efeitos, o texto precisa seguir o processo legislativo correspondente e ser aprovado nas etapas previstas para sua tramitação.
A apresentação do projeto não altera automaticamente o limite utilizado pela Receita Federal. A regra de R$ 35 mil continua sendo a referência enquanto não houver mudança legislativa válida.
O andamento da matéria poderá definir se o texto será aprovado, alterado ou rejeitado. Também será necessário acompanhar a redação final eventualmente aprovada e as regras de vigência, caso a proposta avance.
O que pode mudar na prática
O principal ponto da proposta é a atualização do valor máximo associado à venda de bens de pequeno valor. O limite atual de R$ 35 mil seria substituído por R$ 70 mil.
Com essa alteração, uma operação que hoje ultrapassa a faixa prevista na legislação poderá ser incluída no novo intervalo, desde que atenda às demais condições da regra. O projeto, contudo, não modifica todas as situações relacionadas ao Imposto de Renda sobre bens.
A mudança também não deve ser confundida com a isenção geral de ganhos obtidos em qualquer tipo de venda. O texto trata de uma hipótese específica, definida pelo valor da operação e pelo enquadramento do bem na regra de pequeno valor.
Por isso, a análise de cada caso continuará dependendo das características da transação e da legislação aplicável. O limite monetário é o ponto central da proposta, mas a aplicação da norma deve considerar o conjunto de requisitos previstos para esse tipo de operação.
Diferença entre proposta e regra em vigor
O projeto estabelece uma possibilidade futura. A regra atualmente válida estabelece o limite de R$ 35 mil. Essa distinção é importante para evitar que o valor de R$ 70 mil seja tratado como uma faixa já vigente.
Até que haja aprovação e entrada em vigor de eventual mudança, a declaração e o cálculo do Imposto de Renda devem seguir os parâmetros oficiais em vigor. A tramitação na Câmara não autoriza, por si só, a aplicação antecipada do novo limite.
Caso o texto seja modificado durante a análise legislativa, o valor ou as condições previstas inicialmente também poderão sofrer alterações. O conteúdo definitivo dependerá da versão aprovada ao final do processo.
Próximos passos
O projeto continuará sujeito à avaliação dos órgãos e das instâncias legislativas responsáveis por sua tramitação. O resultado poderá manter o limite proposto, modificar seus termos ou impedir a aprovação da mudança.
Enquanto a discussão prossegue, contribuintes que venderem bens devem observar a regulamentação vigente e utilizar as informações oficiais para preencher a declaração do Imposto de Renda. A nova faixa somente poderá ser aplicada depois de eventual aprovação e do início de sua validade.
A proposta em análise na Câmara, portanto, tem como objetivo alterar um parâmetro específico da tributação: o valor máximo da venda de bens de pequeno valor que pode ser alcançado pela regra de isenção. O limite de R$ 35 mil seria elevado para R$ 70 mil, mas a mudança ainda depende da conclusão do processo legislativo.
Fonte: Agência Câmara de Notícias.